対象確認・説明範囲・スタッフ共有の実務確認
最終更新日:2026-06-20 / 出典確認日:2026-06-20
2026年6月19日、厚生労働省で「第5回 セルフケア・セルフメディケーション推進に関する有識者検討会」の資料が掲載されました。議題にはセルフメディケーション税制が含まれており、薬局現場では制度そのものを詳しく解説するより、対象確認、説明範囲、スタッフ共有の3点で整理すると実務に落とし込みやすくなります。
制度の概要:セルフメディケーション税制は、スイッチOTC医薬品など対象の市販薬を年間12,000円超購入した場合に所得控除を受けられる制度です(上限88,000円)。医療費控除との選択適用となります。対象品目・申告手続きの詳細は、厚生労働省・国税庁の公式ページで最新情報をご確認ください。
この記事でわかること
- セルフメディケーション税制を薬局でどう受け止めるか
- 対象品目やレシート表示を確認するときの考え方
- 薬局スタッフが説明してよい範囲の整理
- 税務判断や商品推奨に見えない伝え方
- 店舗で共有するための確認フロー
この記事の要点
- 薬局では税制対象の確認と税務判断を分ける
- 対象商品だから買うべき、という説明は避ける
- レシート表示や公式情報の見方を共有する
- スタッフ間で説明範囲をそろえる
まず今日確認すること
- 厚労省の検討会資料ページを確認する
- 厚労省のセルフメディケーション税制ページを確認する
- 国税庁の制度説明ページを確認する
- 対象品目・レシート表示の確認担当を決める
- スタッフへ「税務判断はしない」と共有する
- 問い合わせ時の公式案内先を店舗メモに残す
まず押さえるべきポイント
セルフメディケーション税制は、薬局にとって「税制を説明しきる」テーマではありません。薬局で扱うべきなのは、対象商品やレシート表示を確認しやすくすること、そして税務判断に踏み込まない説明範囲をそろえることです。
制度上では、年間12,000円超の対象品目購入から控除の適用となります。薬局に寄せられる質問は主に2種類です。「この薬は対象ですか」という対象確認の問いは店舗内の情報で案内できます。一方、「申告できますか」「いくら戻りますか」という個別判断の問いは、国税庁・税務署などの公式窓口が回答する内容です。この2種類を分けて受け止めることが、現場対応の出発点になります。
お客様から聞かれたとき、スタッフごとに説明が変わると不信感につながります。逆に、薬局で確認できる範囲と、国税庁や税務署などに確認してもらう範囲を分けておくと、対応は安定します。
制度を広げる説明ではなく、誤解を減らす説明にする。これが薬局現場での基本姿勢です。
制度対応を店舗メモに残す
セルフメディケーション税制の問い合わせが増える前に、対象確認、説明範囲、公式案内先を店舗メモに残しておくと、受付・販売・薬剤師間の説明差を減らせます。
確認1:対象確認の入口をそろえる
最初にそろえるのは、対象品目の確認方法です。厚生労働省にはセルフメディケーション税制に関するページがあり、対象医薬品や制度概要を確認する入口になります。
店舗では、対象品目の表示、レシート上の対象表示、スタッフが参照する資料の場所を確認します。ここで大切なのは、対象であることの確認と購入をすすめる説明を、混ぜないことです。
対象かどうかを聞かれたときは、店舗で確認できる事実を伝えます。控除対象になるか、申告できるか、いくら戻るかといった個別判断は、国税庁や税務署などの公式情報へ案内します。
確認2:説明範囲を決める
次に決めるのは、薬局スタッフが説明する範囲です。セルフメディケーション税制は医薬品販売と税務が重なるため、説明が広がりすぎると誤解が生まれやすくなります。
薬局で話しやすいのは、対象品目の見方、レシート表示、公式ページの確認先です。一方で、医療費控除との選択、控除額、申告可否、家族分の扱いなどは税務判断に近くなります。
説明の軸は、「薬局で確認できること」と「税務窓口で確認すること」を分けることです。曖昧な場合は、制度の公式ページを案内する形にします。
また、対象商品であることだけを理由に購入を促す表現は避けます。医薬品は症状、使用上の注意、併用薬、年齢、妊娠・授乳などの確認が先です。税制対象は購入理由ではなく、購入後の確認情報として扱う方が安全です。
確認3:スタッフ共有を残す
セルフメディケーション税制の問い合わせは、薬剤師だけでなく、登録販売者、事務スタッフ、レジ担当にも入ります。だからこそ、説明範囲をスタッフ間でそろえる必要があります。
共有するときは、長い制度説明よりも、問い合わせ時の一言を決める方が実務的です。たとえば「対象表示は確認できますが、申告できるかは国税庁などの公式情報で確認してください」という方向です。
店舗メモには、確認日、担当者、参照した公式ページ、説明してよい範囲、案内先を残します。新しいスタッフや応援者が入っても、同じ前提で対応できます。
混乱しやすい説明と整えたい説明
説明が混乱する薬局では、制度そのものの知識不足より、説明の境界線が曖昧なことが多くあります。責めるのではなく、境界線を仕組みとして整える視点で見直します。
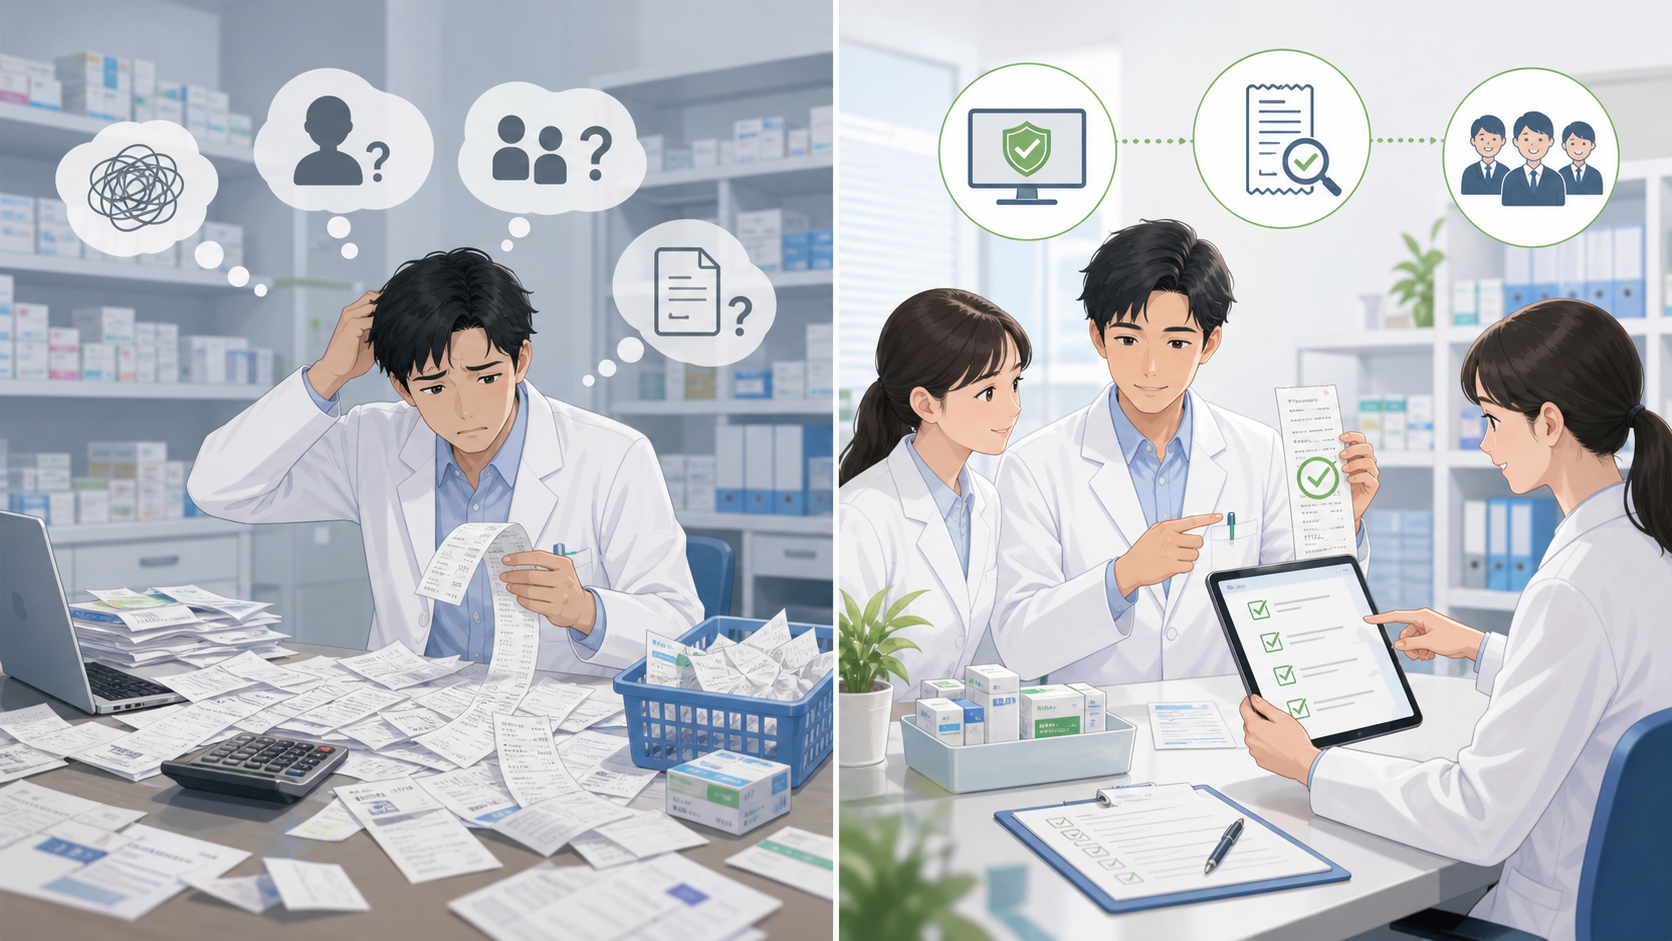
薬局の信頼は、何でも答えることではなく、答える範囲を正しく分けることでも作られます。制度名を覚えるだけでなく、対応の境界線を整えることが、スタッフ対応安定への第一歩。
明日から使う確認フロー
店舗で使うなら、毎回ゼロから調べるより、同じ流れで確認できる形にします。セルフメディケーション税制の対応は、次の5ステップで整理できます。
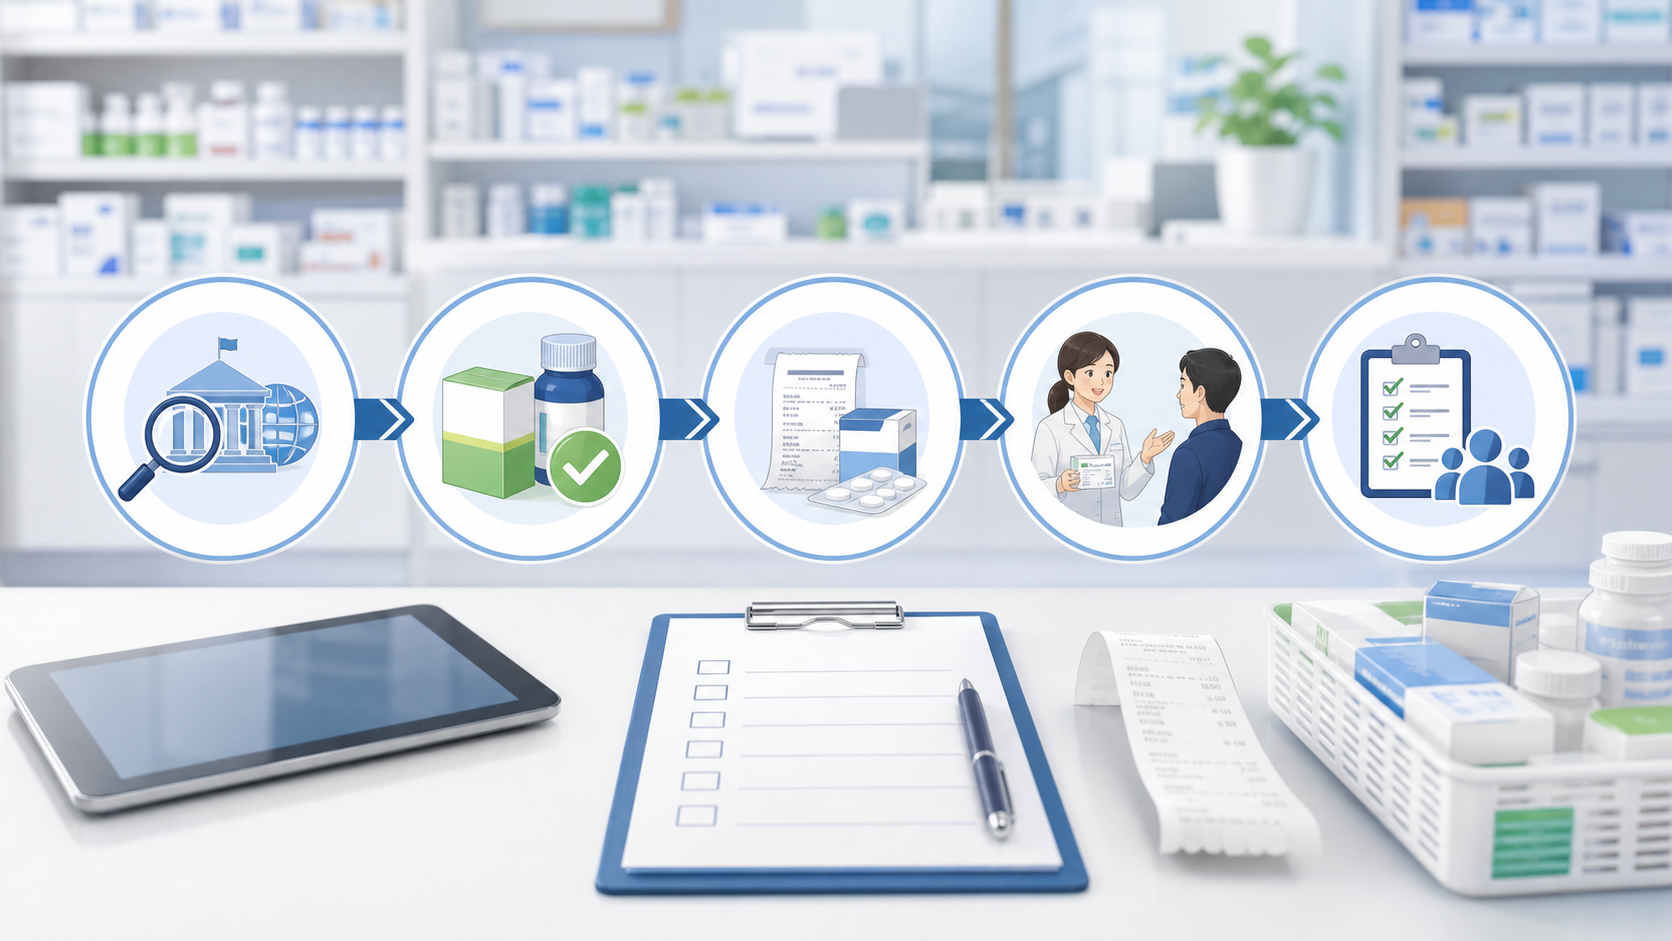
厚労省と国税庁のページを確認します。
棚、レシート、店舗内資料の状態を確認します。
薬局で答える内容と、公式窓口へ案内する内容を分けます。
問い合わせ時の一言と公式案内先を、スタッフ間でそろえておきましょう。
資料更新時に見直せるよう、確認日と担当者名を記録しておくと安心です。
制度対応の小さな不安を現場で整理する
薬剤師現場ラボでは、薬局現場で迷いやすい制度対応、在庫管理、スタッフ共有の確認ポイントを整理しています。最新記事や現場の気づきはXでも発信していく方針です。
まとめ
セルフメディケーション税制は、薬局で聞かれやすい一方で、税務判断や商品推奨に近づきやすいテーマです。だからこそ、対象確認、説明範囲、スタッフ共有の3点で整理しておくと、現場対応が安定します。
まずは、公式情報の確認先、対象表示の見方、スタッフが説明する範囲を店舗メモに残します。個別の税務判断は公式窓口へ案内し、薬局では誤解を減らすための確認と共有に集中しましょう。確認、共有、記録。この3ステップが現場対応の土台です。
今日できる最初の一歩は、公式情報の確認先と説明範囲を店舗メモに書いておくことです。
よくある質問
Q. セルフメディケーション税制の対象商品は薬局で判断できますか。
A. 薬局では対象品目やレシート表示など確認しやすい情報を案内できますが、最終的な税務判断は国税庁や税務署、税理士などの公式・専門窓口を確認する必要があります。
Q. 薬局スタッフはどこまで説明すればよいですか。
A. 対象品目の見方、レシートの確認、公式情報の参照先など、薬局で確認できる範囲に留めます。控除額や申告可否の個別判断は避けます。
Q. 対象品目の案内は商品推奨になりますか。
A. 対象であることの確認と、症状や使用上の注意を踏まえた通常の販売対応は分けて考えます。税制対象であることだけを理由に購入を促す表現は避けます。
Q. レシートの確認はなぜ必要ですか。
A. セルフメディケーション税制では購入記録の保管が関係します。薬局ではレシート上の対象表示や保管の必要性を、公式情報に沿って確認しやすくしておくと説明が安定します。
Q. 店舗で最初に整えるべきことは何ですか。
A. 対象確認の入口、説明してよい範囲、困ったときの確認先をスタッフで共有することです。個人ごとの説明差を減らすため、確認日と担当も残します。
Q. 医療費控除とセルフメディケーション税制の違いを聞かれたら?
A. 薬局では「どちらか一方を選んで申告する制度です」という事実を案内するにとどめ、どちらが有利かの判断や計算は国税庁のページや税理士などの専門窓口へ案内するのが安全です。どちらを選ぶかは個別の税務判断になるため、薬局では踏み込まないことを基本にしましょう。
免責事項
本記事は、厚生労働省、国税庁など公的機関の公開情報をもとに、薬局現場で確認すべき実務ポイントを整理したものです。個別の税務判断、申告可否、控除額、医薬品選択、販売可否については、必ず最新の公式資料、税務署、税理士、所属法人・本部の指示を確認してください。